Impostos sobre Apostas Esportivas: Guia de Tributação 2025
A regulamentação das apostas esportivas no Brasil trouxe consigo obrigações tributárias que todo apostador precisa conhecer.
 Available in US
A regulamentação das apostas esportivas no Brasil trouxe consigo obrigações tributárias que todo apostador precisa conhecer. Com a entrada em vigor da Lei 14.790/2023 e da Instrução Normativa RFB nº 2.195/2024, os ganhos obtidos em plataformas de apostas passaram a ter regras claras de tributação. Ignorar essas obrigações pode resultar em problemas sérios com a Receita Federal, incluindo multas, juros e até processos administrativos. Entender como funciona o imposto sobre apostas é tão importante quanto dominar estratégias de análise, pois afeta diretamente o retorno líquido das suas atividades.
O sistema tributário brasileiro trata os ganhos de apostas esportivas como prêmios de loteria, aplicando tributação exclusiva na fonte. Isso significa que, na maioria dos casos, o imposto já é descontado pela própria casa de apostas antes de você receber seus ganhos. Contudo, a obrigação de declarar esses rendimentos permanece, mesmo quando o imposto já foi retido, e existem situações específicas que exigem atenção adicional do contribuinte.
Alíquota e Base de Cálculo
A legislação estabelece alíquota fixa de 15% sobre o lucro líquido obtido em apostas de quota fixa. O lucro líquido é calculado como a diferença entre o valor do prêmio recebido e o valor originalmente apostado, ou seja, se você apostou R$100 em odd 3.00 e ganhou R$300, seu lucro líquido é R$200, e o imposto incide sobre esse valor. A tributação acontece sobre cada aposta individualmente no momento do saque ou crédito do prêmio, diferentemente de outras formas de renda onde o imposto é calculado sobre o total anual.
A boa notícia é que existe faixa de isenção para proteger apostadores ocasionais de pequenos ganhos. Ganhos líquidos que não ultrapassam a primeira faixa de isenção mensal do IRPF não estão sujeitos à tributação, e em 2025 esse valor corresponde a aproximadamente R$2.259 por mês. Portanto, se seus lucros mensais com apostas ficarem abaixo desse patamar, você não terá imposto a pagar, embora ainda precise declarar os valores na sua declaração anual. Essa isenção beneficia a grande maioria dos apostadores recreativos que apostam valores modestos.
Retenção na Fonte
Em plataformas licenciadas pela Secretaria de Prêmios e Apostas, a retenção do imposto acontece automaticamente na fonte, sem necessidade de qualquer ação por parte do apostador. Quando você solicita um saque ou quando o prêmio é creditado em sua conta, a casa de apostas já desconta os 15% sobre o lucro tributável e repassa à Receita Federal. Esse mecanismo simplifica significativamente a vida do apostador, que recebe o valor já líquido de impostos, não havendo necessidade de calcular e recolher o imposto mensalmente através de DARF. A operadora assume a responsabilidade pelo recolhimento, garantindo que o processo seja transparente e automático.
Contudo, a retenção na fonte não elimina a obrigação de declarar os rendimentos na sua Declaração de Ajuste Anual do Imposto de Renda. Mesmo que o imposto já tenha sido pago pela plataforma, você deve informar esses rendimentos corretamente para manter conformidade com a Receita Federal. A omissão pode gerar inconsistências no cruzamento de dados e resultar em convocação para esclarecimentos ou malha fina. As casas de apostas informam ao Fisco todos os pagamentos realizados, permitindo identificação imediata de qualquer divergência entre o que foi pago e o que foi declarado pelo contribuinte.
Declaração no Imposto de Renda
Os ganhos com apostas esportivas devem ser declarados na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” da declaração anual, utilizando especificamente o campo 99 (Outros) para informar os valores. No campo de descrição, você deve informar o CNPJ e nome da casa de apostas pagadora, especificando que se trata de prêmios de apostas esportivas. Se você apostou em múltiplas plataformas ao longo do ano, deve criar uma entrada para cada uma delas, informando os valores recebidos de cada operadora separadamente para facilitar eventual verificação.
O valor a declarar é o total de prêmios líquidos recebidos, não o lucro após desconto do imposto, pois a Receita Federal já sabe quanto foi retido na fonte e fará o cruzamento automaticamente. Informar valor diferente do que consta nos sistemas pode gerar divergência e questionamento por parte do Fisco. É fundamental guardar os comprovantes de rendimentos fornecidos pelas casas de apostas, já que essas plataformas são obrigadas a disponibilizar informes anuais que detalham os valores pagos e impostos retidos.
Apostas em Plataformas Internacionais
A situação se complica significativamente quando os ganhos vêm de plataformas sediadas no exterior que não possuem autorização para operar no Brasil. Nesse caso, não há retenção na fonte, e a responsabilidade pelo recolhimento do imposto recai integralmente sobre o apostador. Para ganhos de sites internacionais, o contribuinte deve utilizar o Carnê-Leão, sistema da Receita Federal para recolhimento mensal de imposto sobre rendimentos de pessoas físicas ou do exterior, seguindo a tabela progressiva do IR com alíquotas que variam de 7,5% a 27,5% dependendo do valor.
O processo exige disciplina considerável: todo mês em que houver ganhos, você deve acessar o sistema do Carnê-Leão, informar os valores recebidos, e gerar a guia de pagamento (DARF) correspondente, com vencimento até o último dia útil do mês seguinte ao recebimento. Vale ressaltar que apostar em plataformas não licenciadas no Brasil é ilegal desde janeiro de 2025, então além dos riscos de segurança e falta de proteção ao consumidor, há implicações tributárias adicionais que tornam essa escolha ainda menos recomendável.
Penalidades por Não Declaração
A Receita Federal possui capacidade avançada de rastreamento de movimentações financeiras, incluindo transferências bancárias, Pix e outras transações que são facilmente identificáveis nos sistemas. Acreditar que ganhos de apostas podem passar despercebidos é ingenuidade que pode custar muito caro ao contribuinte descuidado. A omissão de rendimentos tributáveis pode resultar em multa de 75% sobre o imposto devido, acrescida de juros de mora calculados pela taxa Selic, e em casos de sonegação comprovada, a multa pode chegar a 150% do valor. Além das penalidades financeiras, há risco de processo administrativo e consequências mais graves.
O cruzamento de dados entre casas de apostas licenciadas e a Receita Federal é automático e abrangente. As operadoras informam ao Fisco todos os pagamentos realizados, permitindo identificação imediata de inconsistências entre o que foi pago e o que foi declarado pelo contribuinte. Essa integração de sistemas torna virtualmente impossível esconder ganhos significativos com apostas, especialmente considerando que todas as transações passam pelo sistema bancário formal via Pix ou transferência.
Casos Práticos de Tributação
Para ilustrar a aplicação das regras, considere alguns cenários comuns entre apostadores brasileiros. No primeiro cenário, você apostou R$1.000 ao longo do mês em uma plataforma licenciada e obteve lucro líquido total de R$500; como o valor está abaixo da faixa de isenção, não há imposto a recolher, você receberá os R$1.500 integralmente e deve declarar no IR como rendimento isento. No segundo cenário, você obteve lucro líquido de R$5.000 em um único mês apostando em site brasileiro licenciado; a casa de apostas retém 15% sobre os R$5.000, ou seja, R$750, você recebe R$4.250 líquidos e declara o valor total no IR como tributação exclusiva na fonte.
No terceiro cenário, você obteve ganhos em site internacional não licenciado e deve utilizar o Carnê-Leão mensalmente, aplicando a tabela progressiva. Se o lucro mensal for R$3.000, a alíquota pode chegar a 15% dependendo de seus outros rendimentos tributáveis. Esse último cenário ilustra a complexidade adicional e os riscos de apostar em plataformas não autorizadas, reforçando a recomendação de utilizar apenas operadores licenciados no Brasil.
Documentação e Planejamento
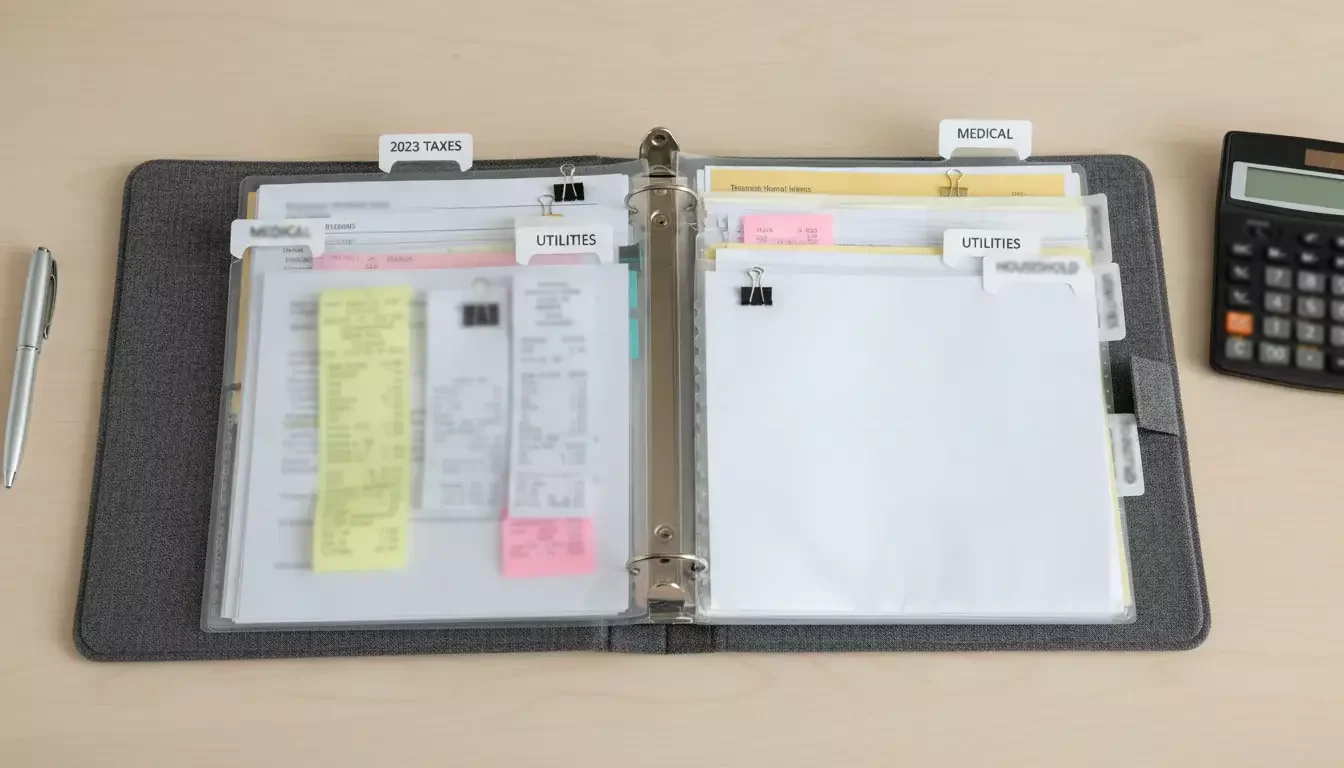
Manter documentação organizada facilita tanto a declaração anual quanto eventuais questionamentos futuros por parte da Receita Federal. Recomenda-se guardar extratos mensais das plataformas de apostas mostrando depósitos, apostas, ganhos e saques, já que a maioria das casas licenciadas oferece esses relatórios em formato exportável. Também é importante manter comprovantes de transferências bancárias relacionadas a apostas, tanto depósitos quanto saques, além dos informes de rendimentos anuais fornecidos pelas operadoras que consolidam os valores pagos e impostos retidos durante o ano.
Embora as opções de planejamento tributário para apostadores pessoa física sejam limitadas, algumas práticas podem ajudar a manter conformidade sem complicações. Consolidar apostas em plataformas licenciadas garante retenção correta na fonte e documentação adequada, evitando as complexidades do Carnê-Leão. Se os ganhos com apostas representam parcela significativa da renda, considere consultar contador especializado para orientação sobre declaração correta e eventual planejamento mais sofisticado.
Conclusão
A tributação de apostas esportivas é realidade que não pode ser ignorada por nenhum apostador sério. A estrutura atual, com retenção na fonte para plataformas licenciadas, facilita enormemente o cumprimento das obrigações para a maioria dos apostadores, bastando declarar corretamente os valores recebidos na declaração anual. Para quem aposta regularmente e obtém ganhos significativos, manter documentação organizada e declarar corretamente não é apenas obrigação legal, mas proteção contra problemas futuros que poderiam ser muito mais custosos que o próprio imposto devido.
A fiscalização da Receita Federal sobre o setor de apostas tende a aumentar conforme o mercado amadurece e os sistemas de cruzamento de dados se tornam mais sofisticados. Apostar em plataformas licenciadas, guardar comprovantes de todas as transações, e declarar honestamente são práticas que, além de legais, trazem tranquilidade para aproveitar as apostas como forma de entretenimento sem preocupações tributárias.
